İKLİM RİSKİ İŞ SÜREKLİLİĞİNİ DE TEHDİT EDİYOR
Aşırı yağış, sel, fırtına, sıcak hava dalgaları ve kuraklık gibi iklim kaynaklı olayların şirketler üzerindeki etkisi yalnızca bina, makine veya stoklarda oluşan fiziksel hasarla sınırlı kalmıyor. Üretimin durması, enerji ve hammadde tedarikinin kesilmesi, lojistik hatların aksaması ve kritik tedarikçilerin devre dışı kalması da şirketler açısından önemli finansal sonuçlar doğurabiliyor.
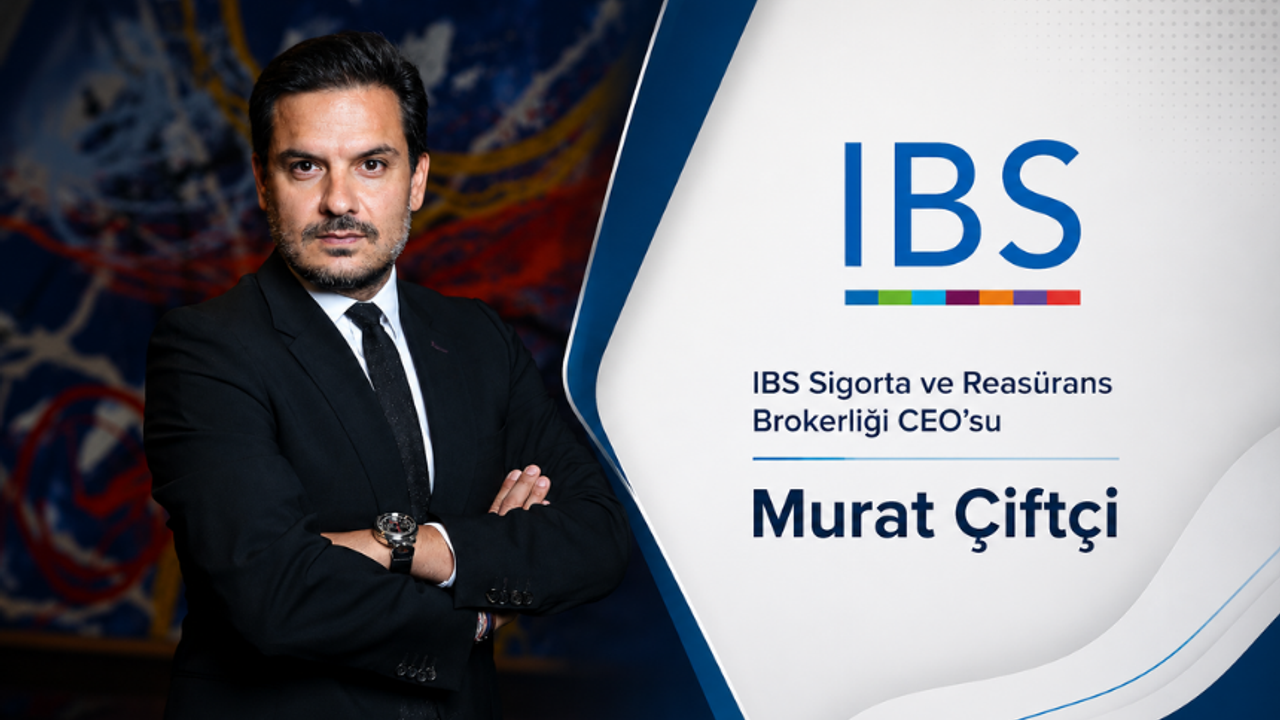
IBS Sigorta ve Reasürans Brokerliği CEO’su Murat Çiftçi, iklim risklerinin artık iş sürekliliği planlarının temel unsurlarından biri olarak ele alınması gerektiğini belirtti.
“ASIL RİSK BAZEN FİZİKSEL HASARDAN SONRA BAŞLIYOR”
Çiftçi, bir fabrikanın sel veya fırtına nedeniyle zarar görmesinin görünür bir risk olduğunu, ancak asıl finansal etkinin bazı durumlarda üretimin durmasıyla ortaya çıktığını söyledi.
“Hasar gören binayı veya makineyi yeniden yapmak mümkün. Ancak üretimin haftalarca durmasının, müşteriye teslimat yapılamamasının, pazar kaybının veya devam eden sabit giderlerin şirket üzerinde yaratacağı finansal etki çok daha büyük olabilir” diyen Çiftçi, iklim riskleri değerlendirilirken varlık değerinin yanı sıra iş durması ve kar kaybı riskinin de hesaplanması gerektiğini ifade etti.
TESİS ZARAR GÖRMESE BİLE ÜRETİM DURABİLİR
İklim risklerinin şirketlerin kendi tesislerinin sınırlarını aşabildiğine dikkat çeken Çiftçi, tedarik zincirindeki bağımlılıkların da dikkate alınması gerektiğini belirtti.
Kritik bir tedarikçinin sel nedeniyle devre dışı kalması, limanın kapanması, ulaşım güzergâhlarının kullanılamaması veya enerji tedarikinin kesilmesi halinde şirketin kendi tesisinde fiziksel hasar oluşmasa dahi operasyonların durabileceğini söyledi.
Bu nedenle şirketlerin kritik tedarikçilerini, alternatif tedarik kaynaklarını, lojistik güzergâhlarını ve üretimin devamı için gerekli enerji ve hammadde bağımlılıklarını belirlemesi gerekiyor.
HER İŞ DURMASI SİGORTA KAPSAMINDA OLMAYABİLİR
Çiftçi, iş durması ve tedarik zinciri risklerine yönelik teminatlarda poliçenin hangi olayla devreye girdiğinin önem taşıdığını vurguladı.
İş durması teminatının hangi fiziksel hasarlara bağlı olarak çalıştığı, kritik tedarikçi veya müşteri tesislerindeki hasarların kapsama dahil olup olmadığı, enerji ve kamu hizmetlerindeki kesintilerin nasıl ele alındığı ile teminatın süre ve limitlerinin şirketler tarafından dikkatle incelenmesi gerektiğini belirtti.
Tedarikçi kaynaklı iş durması, erişimin engellenmesi, enerji veya diğer hizmet sağlayıcılardaki kesintiler ile alternatif üretim veya tedarik maliyetlerinin de şirketin faaliyet yapısına göre değerlendirilmesi gerektiğini söyledi.
KAR KAYBI SİGORTASINDA SÜRE VE LİMİT KRİTİK
İş durması ve kar kaybı sigortasında tazminat süresinin gerçekçi belirlenmesinin önemine dikkat çeken Çiftçi, fiziksel onarımın tamamlanmasının işin tamamen normale döndüğü anlamına gelmeyebileceğini ifade etti.
Makine ve ekipmanların yeniden temini, tedarik zincirinin kurulması, müşterilerin geri kazanılması ve üretimin hasar öncesi kapasitesine ulaşmasının zaman alabileceğini belirten Çiftçi, seçilen tazminat süresinin bu süreçleri dikkate alması gerektiğini söyledi.
Sigorta bedelleri ve beklenen brüt kârın da güncel finansal veriler üzerinden hesaplanması gerektiğini belirten Çiftçi, eksik veya geçmiş verilere dayalı hesaplamaların hasar sonrasında beklenenden düşük bir koruma yaratabileceğini kaydetti.
“İŞ SÜREKLİLİĞİ POLİÇE SATIN ALMAKLA BAŞLAMIYOR”
Çiftçi, şirketlerin iklim kaynaklı risklere karşı dayanıklılığını artırmak için öncelikle kritik operasyonlarını ve bağımlılıklarını belirlemesi gerektiğini söyledi.
Şirketlerin hangi tesis veya üretim hattının faaliyetleri açısından kritik olduğunu, hangi tedarikçinin alternatifinin bulunmadığını, hangi hammadde, enerji kaynağı veya lojistik güzergâhına bağımlı olduğunu ve bir kesinti halinde ne kadar süre faaliyet gösterebileceğini değerlendirmesi gerektiğini belirtti.
Bu analiz sonucunda önleyici tedbirler, alternatif tedarikçiler, acil durum planları, iş sürekliliği senaryoları ve sigorta programlarının birlikte ele alınması gerektiğini ifade etti.
İKLİM RİSKİ SİGORTA VE REASÜRANS KAPASİTESİNİ DE ETKİLİYOR
İklim kaynaklı hasarların sıklığı ve şiddetindeki değişimin sigorta ve reasürans piyasalarını da etkilediğini belirten Çiftçi, riskin bulunduğu coğrafya ve niteliğine bağlı olarak fiyatlama, muafiyet, limit ve teminat koşullarının öneminin arttığını söyledi.
İklim risklerinin sıklığı, şiddeti ve aynı anda birden fazla sigortalıyı etkileyebilme potansiyeli arttıkça reasürörlerin riskleri daha ayrıntılı modelleyebildiğini belirten Çiftçi, yüksek riskli bölgelerde kapasite, fiyat, muafiyet ve teminat koşullarında daha seçici davranılabileceğine dikkat çekti.
Şirketlerin aldığı önlemler, tesislerin dayanıklılığı, iş sürekliliği planları ve riskin ne ölçüde yönetildiğinin gelecekte uygun sigorta kapasitesine erişim açısından daha fazla önem kazanabileceğini ifade etti.
“İKLİM RİSKİNİ ŞİRKETİN BİLANÇOSUNA ULAŞMADAN YÖNETMEK GEREKİYOR”
IBS Sigorta ve Reasürans Brokerliği olarak şirketlerin risklerini yalnızca mevcut poliçeleri üzerinden değil, operasyonel bağımlılıkları ve uluslararası sigorta ve reasürans piyasalarındaki gelişmelerle birlikte değerlendirdiklerini belirten Çiftçi, iklim değişikliğinin artık yalnızca doğal afet veya sürdürülebilirlik konusu olmadığını söyledi.
Çiftçi, “İklim değişikliği şirketler açısından artık yalnızca bir doğal afet veya sürdürülebilirlik konusu değil; doğrudan iş sürekliliği ve finansal dayanıklılık konusu” ifadelerini kullandı.
Çiftçi, gerçek dayanıklılığın yalnızca hasarı karşılayabilmek değil, hasara rağmen işin devam edebilmesini sağlamak olduğunu belirtti.